작성: TESLOG 편집팀
기준일: 2026-09-28 (Asia/Seoul)
지난 7월만 해도 그림이 달랐다. 2026년 2분기 주주서한에서 테슬라는 세미 — 그리고 사이버캡, 메가팩 3 — 의 “volume production”을 그해 안에 맞추겠다는 표현을 거둬들였다. TechCrunch(2026-07-22)가 정리한 맥락은 단정적이었다. 스케일업에 필요한 4680 배터리 생산을 더 늘려야 세미와 사이버캡을 본격적으로 돌릴 수 있다는 쪽이었다. 그로부터 두 달이 채 안 된 9월 24일(현지), 네바다 스파크스(Sparks)의 세미 전용 공장에서 고용량 생산 론칭 이벤트가 열렸다. 지연 서사와 공장 가동 선언이 같은 해 안에 겹친다.
머스크는 행사에 없었다. TechCrunch에 따르면 당시 워싱턴의 국빈 만찬 일정과 겹쳤고, 사전 녹화 영상만 상영됐다. 무대는 Dan Priestley(세미 프로그램)와 Lars Moravy(엔지니어링)가 이끌었다. 질문은 단순해 보이지만 꽤 날카롭다. 트럭이 “나왔느냐”가 아니라, 무엇이 아직 부족하냐다.
공장 문은 열렸다 — 용량과 가동률은 다른 말
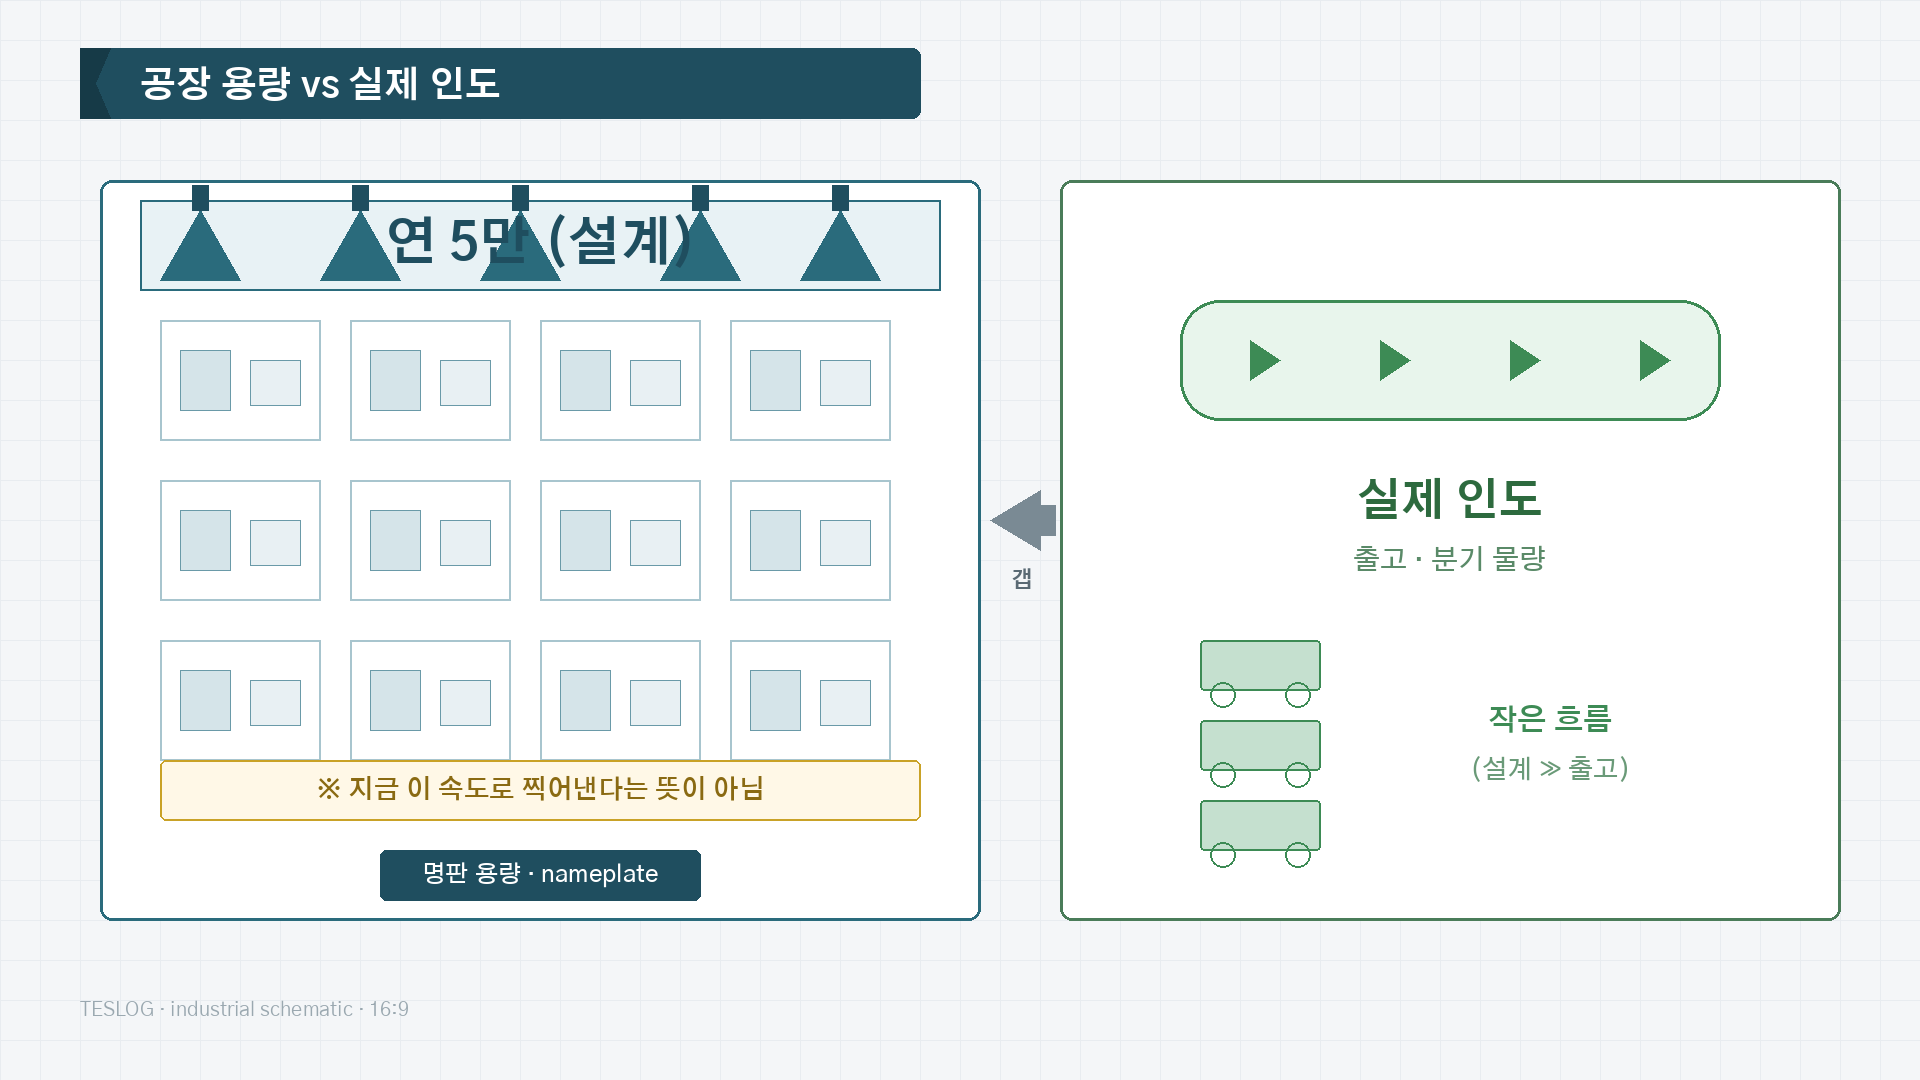
이벤트 장소는 기가팩토리 네바다에 인접한 세미 전용 공장이었다. 회사는 이를 “세미를 위해 지은 첫 공장”이라고 불렀다. Electrek·TeslaNorth·TechCrunch가 공통으로 잡은 숫자는 이렇다. 면적 약 180만 제곱피트(대략 16.7만㎡), 설계 용량 연 5만 대(대략 주 1,000대), 현지 일자리 약 3,000개. 같은 라인에서 Standard, Long Range, 유럽 스펙을 뽑는다고 밝혔다. Electrek에 따르면 고용량 라인에서 첫 트럭이 나온 시점은 그해 4월이었다. PepsiCo가 수작업에 가까운 초기 물량을 받은 2022년 말과는 다른 단계다.
여기서 혼동하기 쉬운 지점이 있다. 연 5만 대는 명판 용량(nameplate)이다. 지금 그 속도로 찍어내고 있다는 뜻이 아니다. Electrek도 테이크에서 2027년 인도량이 5,000대인지 1,500대인지가 실제 사업성 분기점이 될 것이라고 적어 두었다. 공장 면적이 넓다고 화물 회랑이 채워지는 것은 아니다. “인도 시작”과 “연간 설계 용량 달성” 사이에는 꽤 긴 거리가 있다.
가격은 행사에서 최종 고지되지 않았다. Electrek이 이전에 인용한 수준은 Long Range(약 500마일급) 약 29만 달러, Standard 약 26만 달러다. TechCrunch는 최상위 사양이 인센티브 전 기준 30만 달러에 약간 못 미치는 수준이라고 전했다. 2017년 공개 당시 홍보가(~18만 달러)와 비교하면 크게 올랐지만, 보도 기준으로는 경쟁 전기 Class 8 평균보다 여전히 낮은 쪽이라는 평가가 나온다. 고객 로고로는 PepsiCo, DHL, US Foods, Einride, ABF, IMC Logistics, WattEV 등이 이벤트에 등장했고, 같은 주에는 ZET SCALE 동맹의 2,500대 공급 선정 보도가 겹쳤다. Einride의 500대 주문(그해 8월)도 배경으로 언급됐다. 테슬라 자체 화물 운송에도 세미를 쓴다는 말이 나왔다.
Priestley는 무대에서 이런 숫자를 꺼냈다. 대형 트럭은 도로 위 차량의 약 1%에 불과하지만 배출의 약 16%를 차지한다. 회사의 원래 미션 언어 — 지속 가능 에너지로의 전환 — 를 세미가 다시 끌어온 장면이었다. 머스크가 테슬라를 로보틱스·AI 쪽으로 다시 그려 온 시점과 겹치기 때문에, 이 발언은 제품 포지션보다 “왜 지금 이 트럭인가”를 설명하는 쪽에 가깝다.
트럭보다 먼저 보이는 두 개의 파이프
스펙 자체는 2026년 2월에 정리된 숫자를 그대로 들고 나왔다. GVWR 82,000파운드 기준 Standard 약 325마일, Long Range 약 500마일, 소비 약 1.7kWh/마일. 파일럿 시절 2170 셀에서 양산용 자체 4680으로 옮겼고, 회사 표현은 “배터리 질량과 kWh를 줄이면서 주행거리는 타협하지 않는다”였다. 새 팩의 kWh 숫자는 공개하지 않았다. 효율이 올라가면 같은 일을 더 작은 배터리로 한다는 논리다. Moravy와 Priestley는 무대에서 “불가능하다”고 했던 유명 인사들을 이름을 빼고 건드렸다. 2017년 머스크가 내건 500마일 만재 주행 주장이 수년간의 비웃음 대상이었다는 맥락이다.
충전 쪽은 메가차저(Megacharger)다. 최대 약 60% 주행거리를 30분 안에 회복한다는 주장이고, 행사 중에는 배터리 3%에서 60%까지 올라가는 시연이 이벤트 길이(약 30분)에 맞춰 돌아갔다. TechCrunch가 그 타이밍을 직접 적었다. 업타임은 2026년 연초 이후 세미 플릿 기준 98% 초과라는 회사·보도 수치다. 독립 운행 기록으로 교차 확인된 숫자는 아직 아니다. “거의 무정비” 문구도 같은 계열의 자체 데이터에 기대 있다.
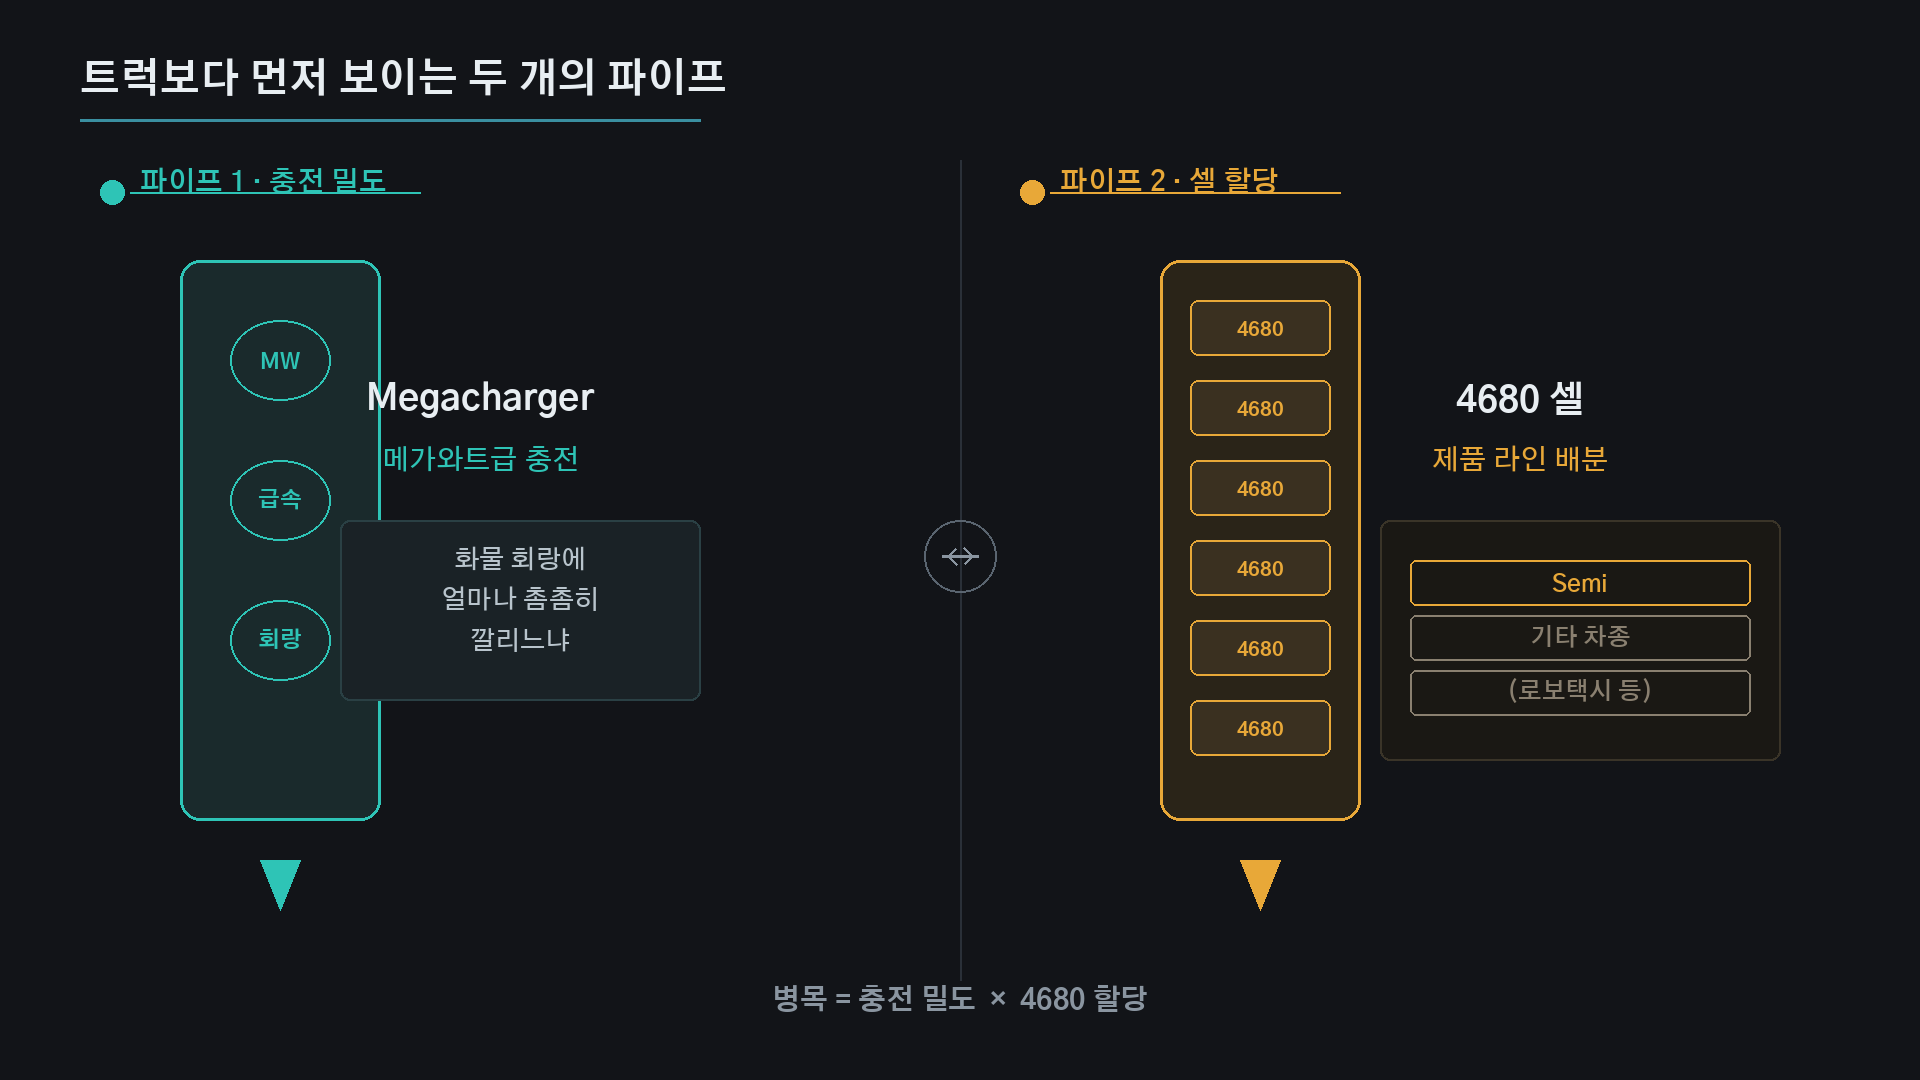
이 숫자들을 나란히 놓으면 병목의 위치가 달라 보인다. Class 8 전기트럭의 하드웨어는 이제 “있다/없다”의 단계에서 벗어났다. 남은 제약은 두 갈래다. 하나는 메가와트급 충전소가 화물 회랑에 얼마나 촘촘히 깔리느냐이고, 다른 하나는 4680 셀을 어느 제품 라인에 우선 배정하느냐다.
후자는 7월 주주서한의 언어와 직접 맞닿는다. 당시 테슬라는 사이버캡과 세미를 스케일로 돌리려면 4680 생산을 늘려야 한다고 했다. 세미 공장 론칭은 트럭 조립 라인이 열렸다는 신호다. 동시에 같은 셀·에너지 파이프를 여러 차종이 나눠 써야 한다는 구조도 드러낸다. 로봇이나 로보택시 규제 이슈를 여기에 억지로 붙일 필요는 없다. 다만 세미만 셀을 독점한다고 가정하면, 7월에 회사가 스스로 적어 둔 병목 설명과 어긋난다. 공장 문이 열렸다고 해서 배터리 파이프의 용량 한도가 사라진 것은 아니다.
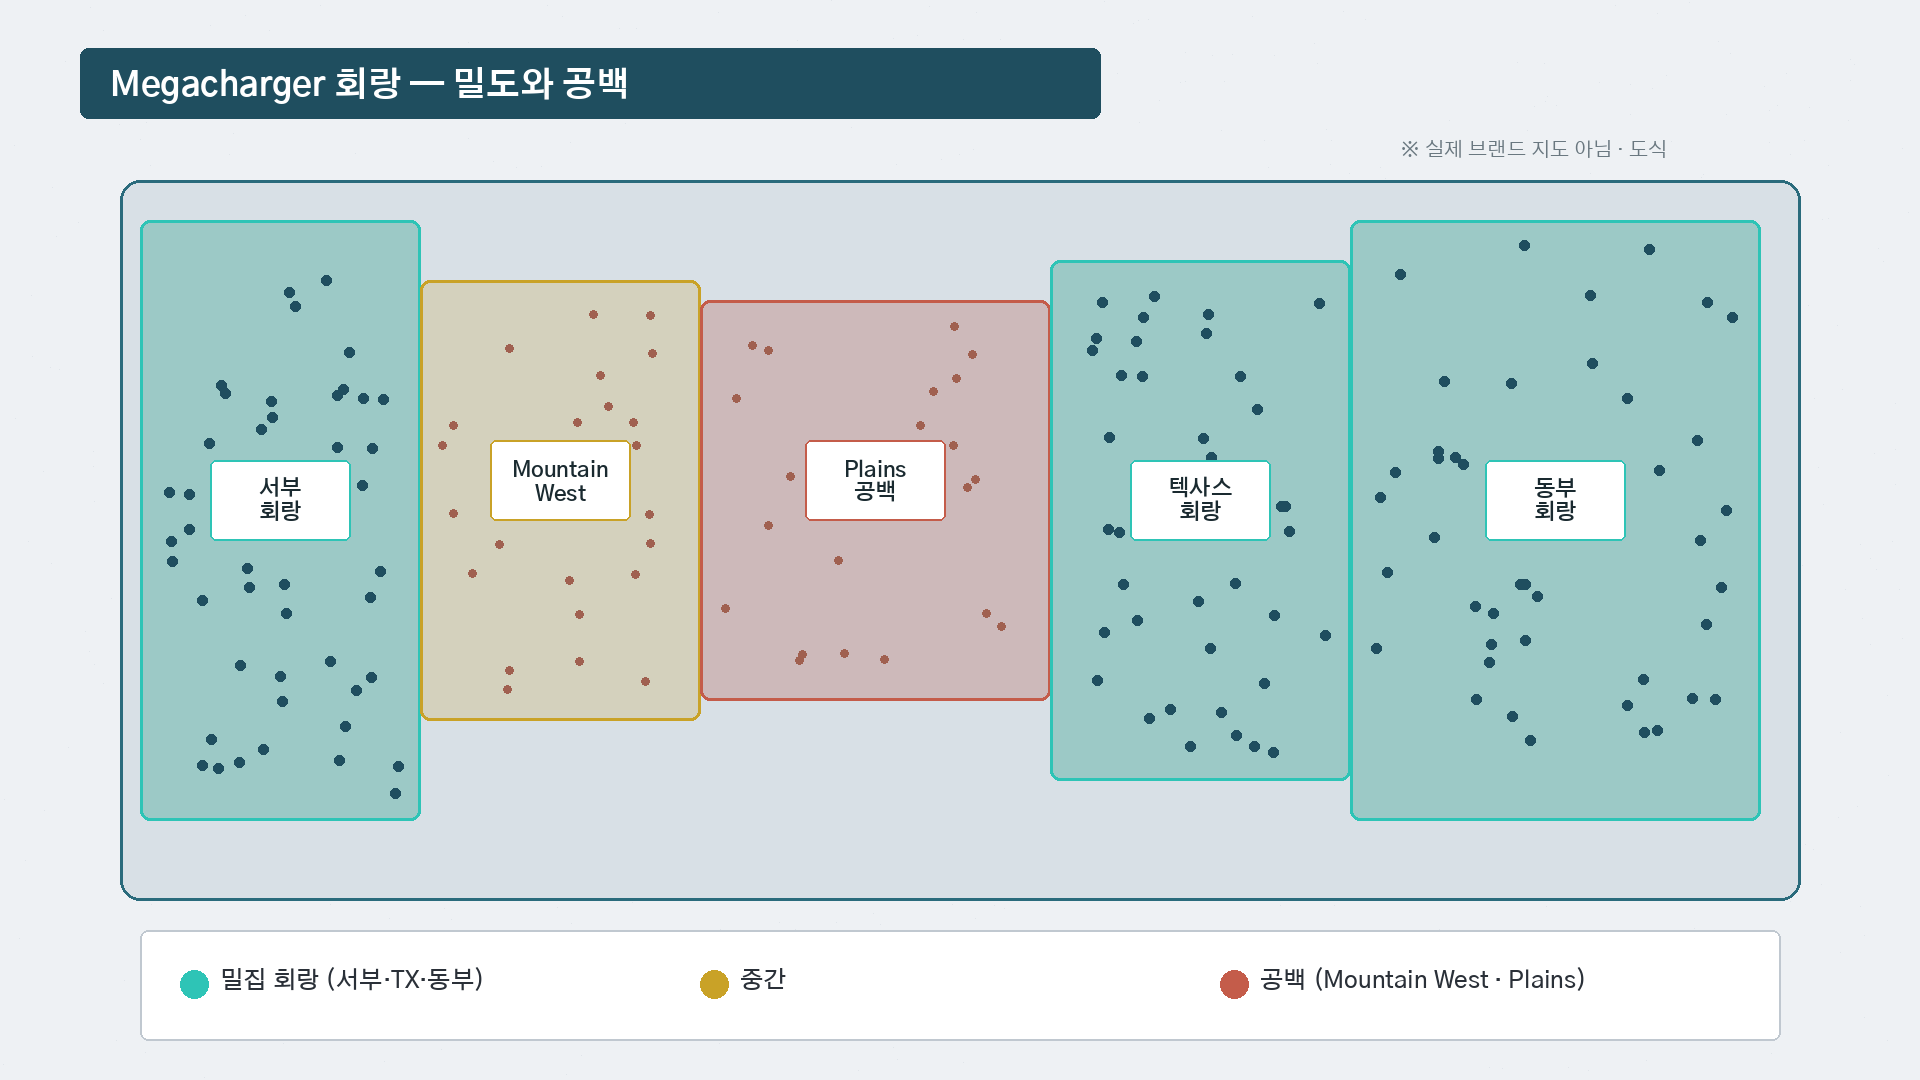
Megacharger 지도는 그 구조를 지리적으로 보여준다. Electrek이 전한 배치도는 캘리포니아·텍사스·동부 회랑에 상대적으로 촘촘하고, Mountain West와 Plains에는 공백이 크다. 디젤 대비 전기 마일당 비용이 유리하다는 테슬라 차트도 같은 기사에 실렸다. 보도 기준으로 디젤 쪽은 마일당 약 0.80달러대, 전기는 0.20~0.30달러대 수준으로 제시됐다(디젤 7mpg 가정 vs 세미 1.7kWh/mi, 운송용 전기 요금). 그 격차야말로 회사의 TCO 영업 논리의 핵심이다. 그런데 충전소가 없는 장거리 구간에서는 그 논리도 이론값에 그친다. 연료비 우위는 인프라 밀도에 종속된다. “트럭이 싸게 달린다”와 “그 노선에 플러그가 있다”는 다른 문장이다.
인프라를 누가 먼저 깔 것인가도 남아 있다. TechCrunch는 익명 소식통을 인용해, 고객은 준비되는 대로 인도받을 수 있지만 충전 인프라가 여전히 걸림돌이라고 전했다. Priestley가 이벤트에서 Megacharger 네트워크 구축을 상세히 설명했다는 보도도 있다. 공장 론칭과 충전망 론칭은 같은 날 완성되지 않는다.
7년 지연이 남긴 것 — 수직계열화의 값
2017년 공개, 2019년 양산 약속, 실제 고용량 론칭은 2026년 9월. Electrek 표현대로면 약 7년 늦은 셈이다. 팬데믹·부품·반도체 부족에 더해, 파일럿 고객 피드백에 따른 재설계가 겹쳤다는 설명이 무대에서 나왔다. 회사는 지난 4년간 세미를 “진짜 양산”용으로 다시 설계했다고 했다.
세부 변경 중 일부는 ‘멋진 설계’를 걷어낸 흔적이다. 원래는 완전히 열리지 않는 팝아웃 창이었다. 톨게이트·배지 리더·콜박스 높이와 맞지 않는다는 지적이 파일럿 기간 내내 나왔고, 결국 일반 롤다운 윈도로 바꿨다. Priestley는 “창문에 대해 우리가 틀렸다”고 인정했다. Moravy는 “틀려도 괜찮다”고 받았다. 드라이브 액슬에 쓰이던 오일 종류를 세 가지에서 하나로 줄인 이야기도 같은 결이다. Moravy는 세 가지 오일이 필요하던 이전 설계가 늘 거슬렸다고 했고, 모터·윤활 팀 작업으로 두 종류를 없앴다고 했다. Priestley의 한마디가 남는다. “가끔 너무 멀리 나간다.”
무게는 초기 대비 대략 1,000파운드 줄였다고 TechCrunch가 전했다. 드라이브유닛은 탄소섬유 슬리브 로터를 강철 케이지 로터로 바꿨다. 더 싸고, 더 믿을 만하고, 더 효율적이라는 회사 주장이다. bar-wound 스테이터는 사이버트럭과 공유한다 — 이미 양산 물량이 도는 부품을 끌어온 선택이다. 유압 펌프·누유를 없앤 전동 조향은 “대형 트럭 최초”라는 표현과 함께 나왔고, 유지보수뿐 아니라 “미래 자율을 위한 기반”이라는 설명이 붙었다. Megamanifold라는 이름의 히트펌프식 열관리는 캐빈 HVAC와 파워트레인 냉각·난방을 한꺼번에 다루며, Cybercab과 같은 계열로 소개됐다. 캐빈에는 어쿠스틱 글라스, 서서 움직일 수 있는 공간, 사전 점검 일부 자동화와 전자 로그 생성 기능이 들어갔다.
수직계열화도 같은 축에 있다. 스탬핑, 배터리, 드라이브 액슬, 고전압 분배, 냉각 모듈, 시트까지 내재화한다는 주장이다. “대부분의 트럭 공장은 조립만 한다”는 대비 문구도 나왔다. 분체도장(powder-coat) Class 8를 처음 쓴다는 표현, 차체 프레임을 동시에 여러 대 다루는 고하중 반송 설비 같은 제조 디테일도 TeslaNorth·Electrek에 정리돼 있다. 원가·품질 통제에는 유리하다. 대신 모든 것을 한꺼번에 맞춰야 해서 출시가 길어지는 대가도 치른다. 7년은 그 대가를 달력으로 읽은 기간이다. 양산 DNA로 남을지는 앞으로의 인도·클레임·정비 기록으로 확인될 일이다.
자율주행은 아직 세미에 탑재되지 않았다. 머스크는 사전 녹화 영상에서 부분 자동화 기능을 “가까운 미래”에 넣겠다고만 했다. 수년의 지연 동안도 그 기능은 세미에 실리지 않았다는 점을 TechCrunch가 짚었다. 전동 조향을 자율의 기반으로 설명하는 회사 문구는 하드웨어 준비 단계로 듣는 편이 안전하다. 고도 자율 기능을 이미 실은 것처럼 쓰면 보도와 어긋난다.
앞으로 볼 숫자
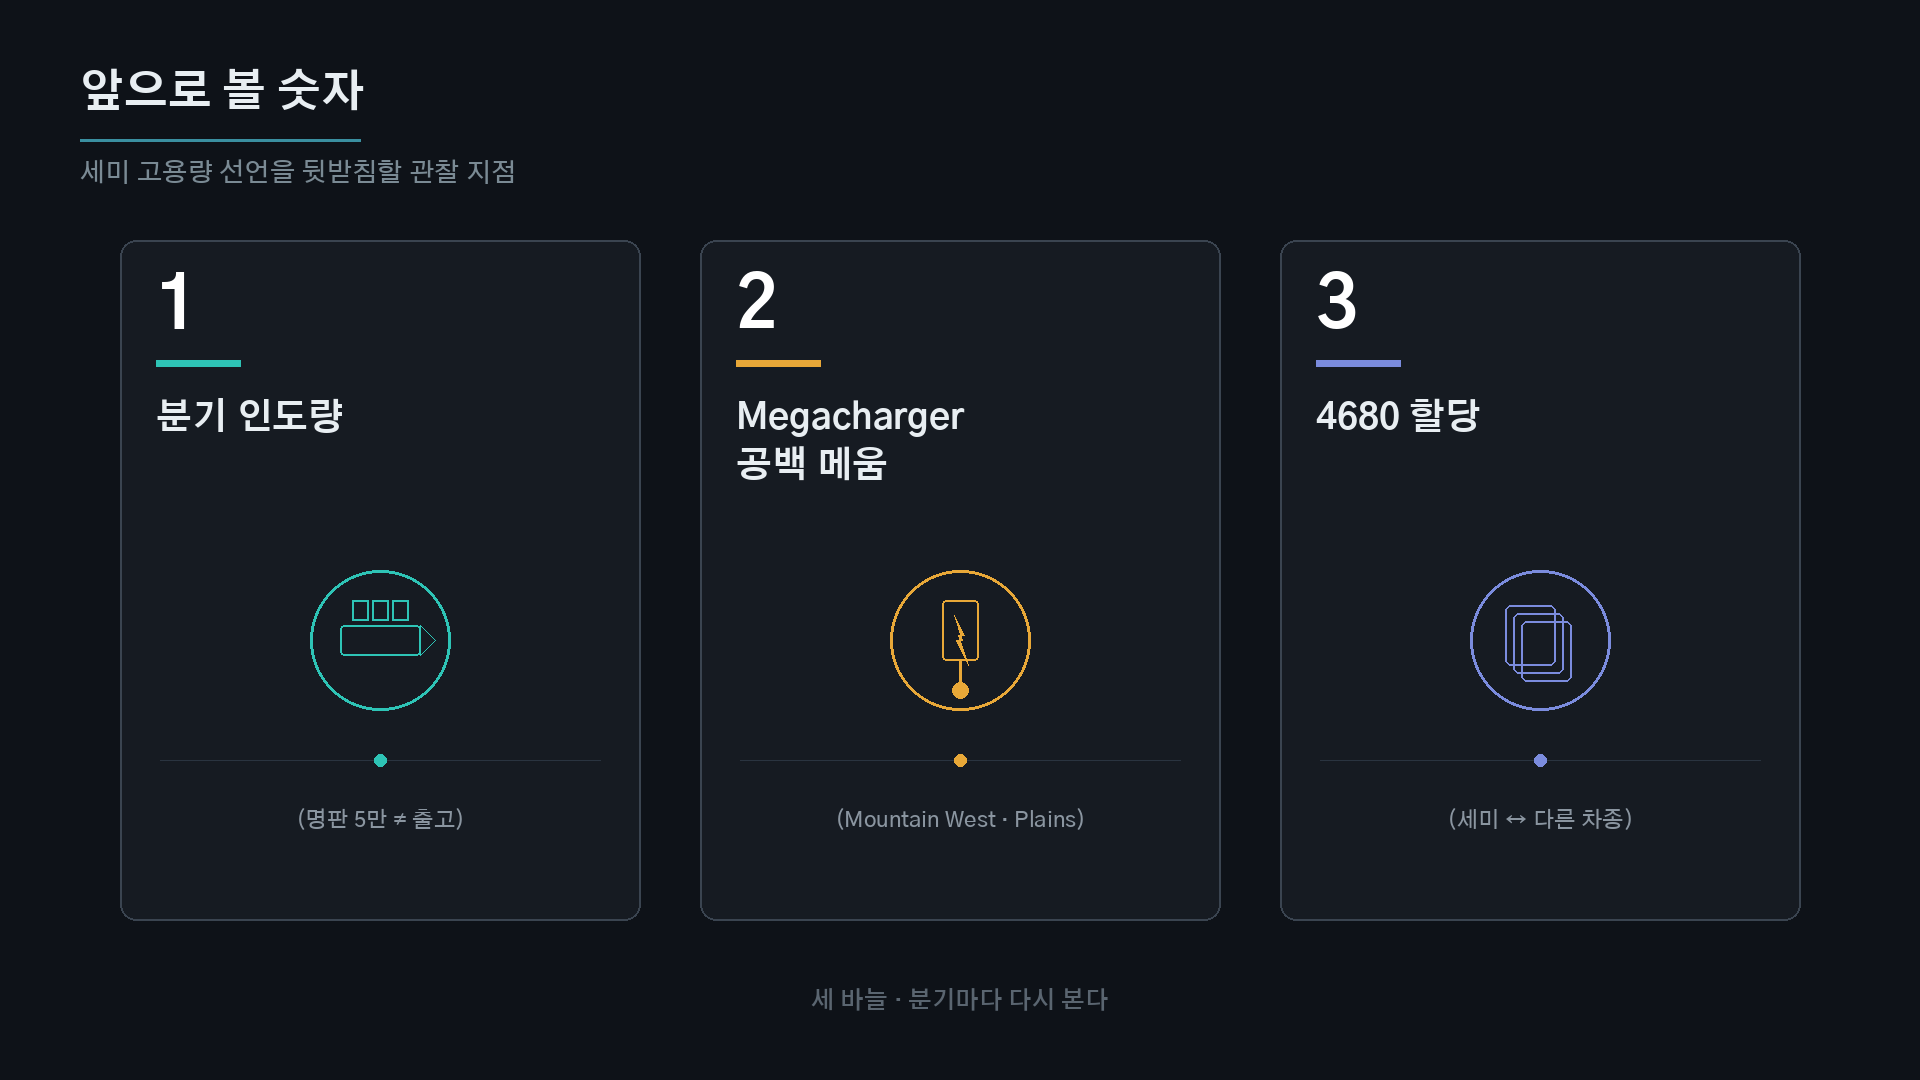
공장 이벤트는 “세미가 양산 단계에 들어갔다”는 선언이다. 그 선언을 뒷받침할 관찰 지점은 세 가지 정도로 정리된다.
첫째, 분기 인도량. 명판 5만과 실제 출고는 분리해서 본다. 둘째, Megacharger가 Mountain West·Plains 공백을 얼마나 메우는지. 장거리 TCO는 여기서 갈린다. 연료비 차트는 플러그가 있는 노선에서만 영업 자료가 된다. 셋째, 4680 할당이 세미와 다른 차종 사이에서 어떻게 나뉘는지 — 7월에 회사가 병목으로 지목한 바로 그 변수다. 스파크스의 라인 속도와 다른 공장의 셀 출하가 같은 파이프를 공유한다면, 세미 “고용량”의 상한은 트럭 공장 밖에서도 결정된다.
업타임 98%·무정비에 가까운 유지보수 같은 문구는 자체 플릿·파일럿 데이터로 남겨 둔다. 독립 운행 기록이 쌓일 때까지는 그 이상으로 키우지 않는 편이 낫다. 트럭 하드웨어는 스파크스에서 라인을 탔다. 남은 이야기는 충전 밀도와 배터리 파이프 위에서 이어진다.
Sources (verified):
- TechCrunch, Sean O’Kane, 2026-09-25 — Semi launch / factory / Megacharger demo / design mea culpa
- Electrek, Fred Lambert, 2026-09-25 — 1.8M sq ft, 4680, specs, Megacharger map, ZET SCALE, pricing quotes
- TeslaNorth, 2026-09-25 — factory / variants / vertical integration summary
- TechCrunch, 2026-07-22 — Q2 letter: Semi volume production timeline slip, 4680
- @tesla_semi rollout thread (2026-09-24~25, cited via above)